東京スター銀行おまとめローンの審査は本当に厳しい?2026年最新の真相を徹底解説
おまとめローンを検討する際、ネット上で散見される誤解と実務上の盲点について整理しておく必要があります。
誤解1:「総量規制対象外だから年収に関係なくいくらでも借りられる」
銀行法に基づくため貸金業法の総量規制(年収の3分の1)の直接適用は受けませんが、銀行独自の与信枠・返済能力審査が厳密に行われます。年収に見合わない過大な借入は確実に否決されます。
誤解2:「おまとめローンを組めば信用情報がリセットされる」
一本化によって借入件数は1件に集約されますが、過去の返済遅延等の事故情報は信用情報機関に規定期間残ります。また、完済した他社カードを解約せずに維持していると、利用枠が残った状態とみなされ今後の住宅ローン等の審査に影響を与える場合があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
多重債務に悩む人の心理的傾向として、借入先が増えるほど毎月の返済期日と残高の全体像を見失い、「借りては返す」という自転車操業の心理的泥沼に陥りがちです。おまとめローンは単なる金利低減ツールにとどまらず、多頭債務という構造的リスクを断ち切るための「財政的バウンダリー(境界線)」を再構築する手段といえます。
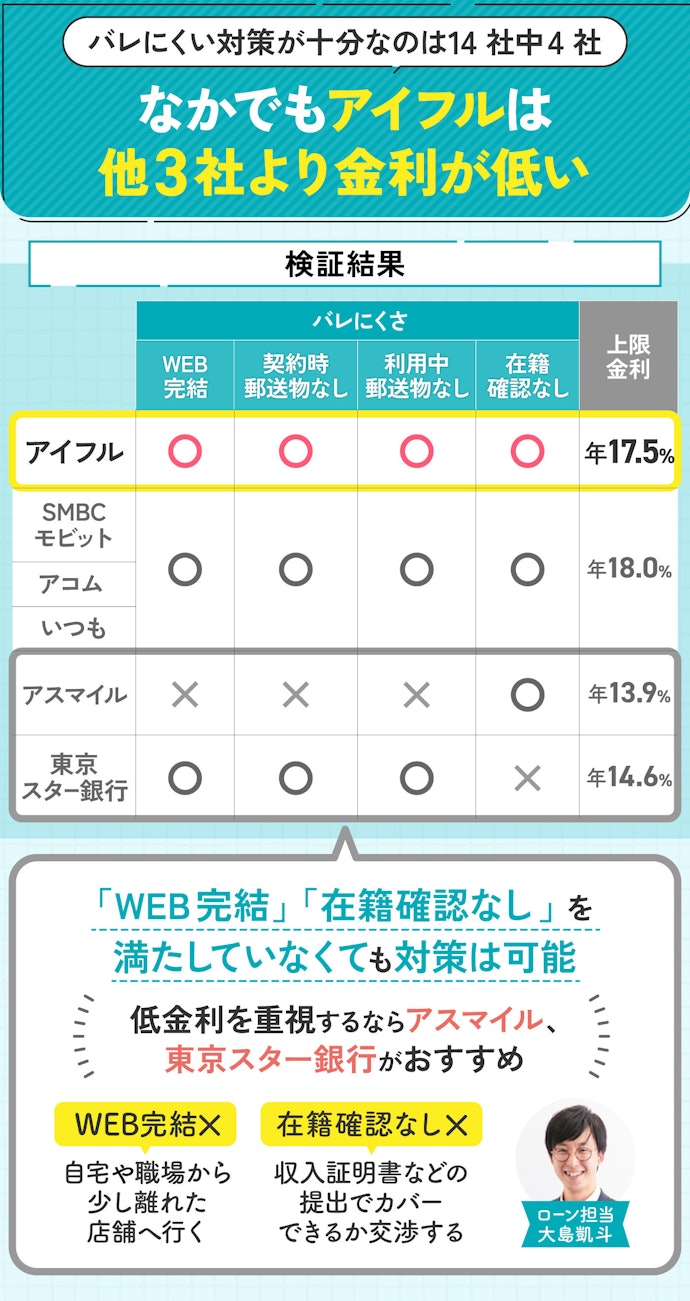
▼ 東京スター銀行のおまとめローンが向いている人:
- 前年年収200万円以上の給与所得者(正社員・契約社員・派遣社員)
- 消費者金融やクレジットカードのリボ払いなど、年15%〜18%の高金利債務を複数抱えている人
- 融資実行まで2〜3週間の期間を待つ余裕がある人
▼ 申込を慎重に判断すべき・他社を検討すべき人:
- 自営業・個人事業主・フリーランス・パート・アルバイトの方
- 直近2〜3ヶ月以内に延滞や未払いがある人
- 即日または数日中の一本化を急ぐ人