退職金の税金計算で手取り激減?2026年最新の落とし穴と控除の真実
現場の実態調査で見逃せないのが、退職理由による「退職金額自体の格差」と、「一時金受け取りか年金受け取りか」の選択による手取りの逆転現象です。
厚生労働省の「就労条件総合調査」や中央労働委員会の賃金事情等総合調査のデータを分析すると、自己都合退職の場合、会社都合(定年や整理解雇、早期退職優遇制度など)に比べて退職金の支給水準が20%から40%程度低く設定されている企業が全体の半数以上を占めます。これは就業規則に定める「自己都合退職減額率」によるものです。
SNSや相談コミュニティでは「自己都合で辞めたら退職金が想定より2割削られ、さらに勤続年数が中途半端だったため税控除も少なく二重のショックを受けた」という現職離脱者のリアルな告解が散見されます。
さらに深刻なのが「一時金(一括)」と「年金(分割)」の受取形式の選択です。多くの確定給付企業年金規約では、年金形式を選択した方が利率が付与されるため「総支給額」は多く見えるように設計されています。しかし、税金と社会保険料の現場検証を行うと、まったく逆の結論が浮かび上がります。
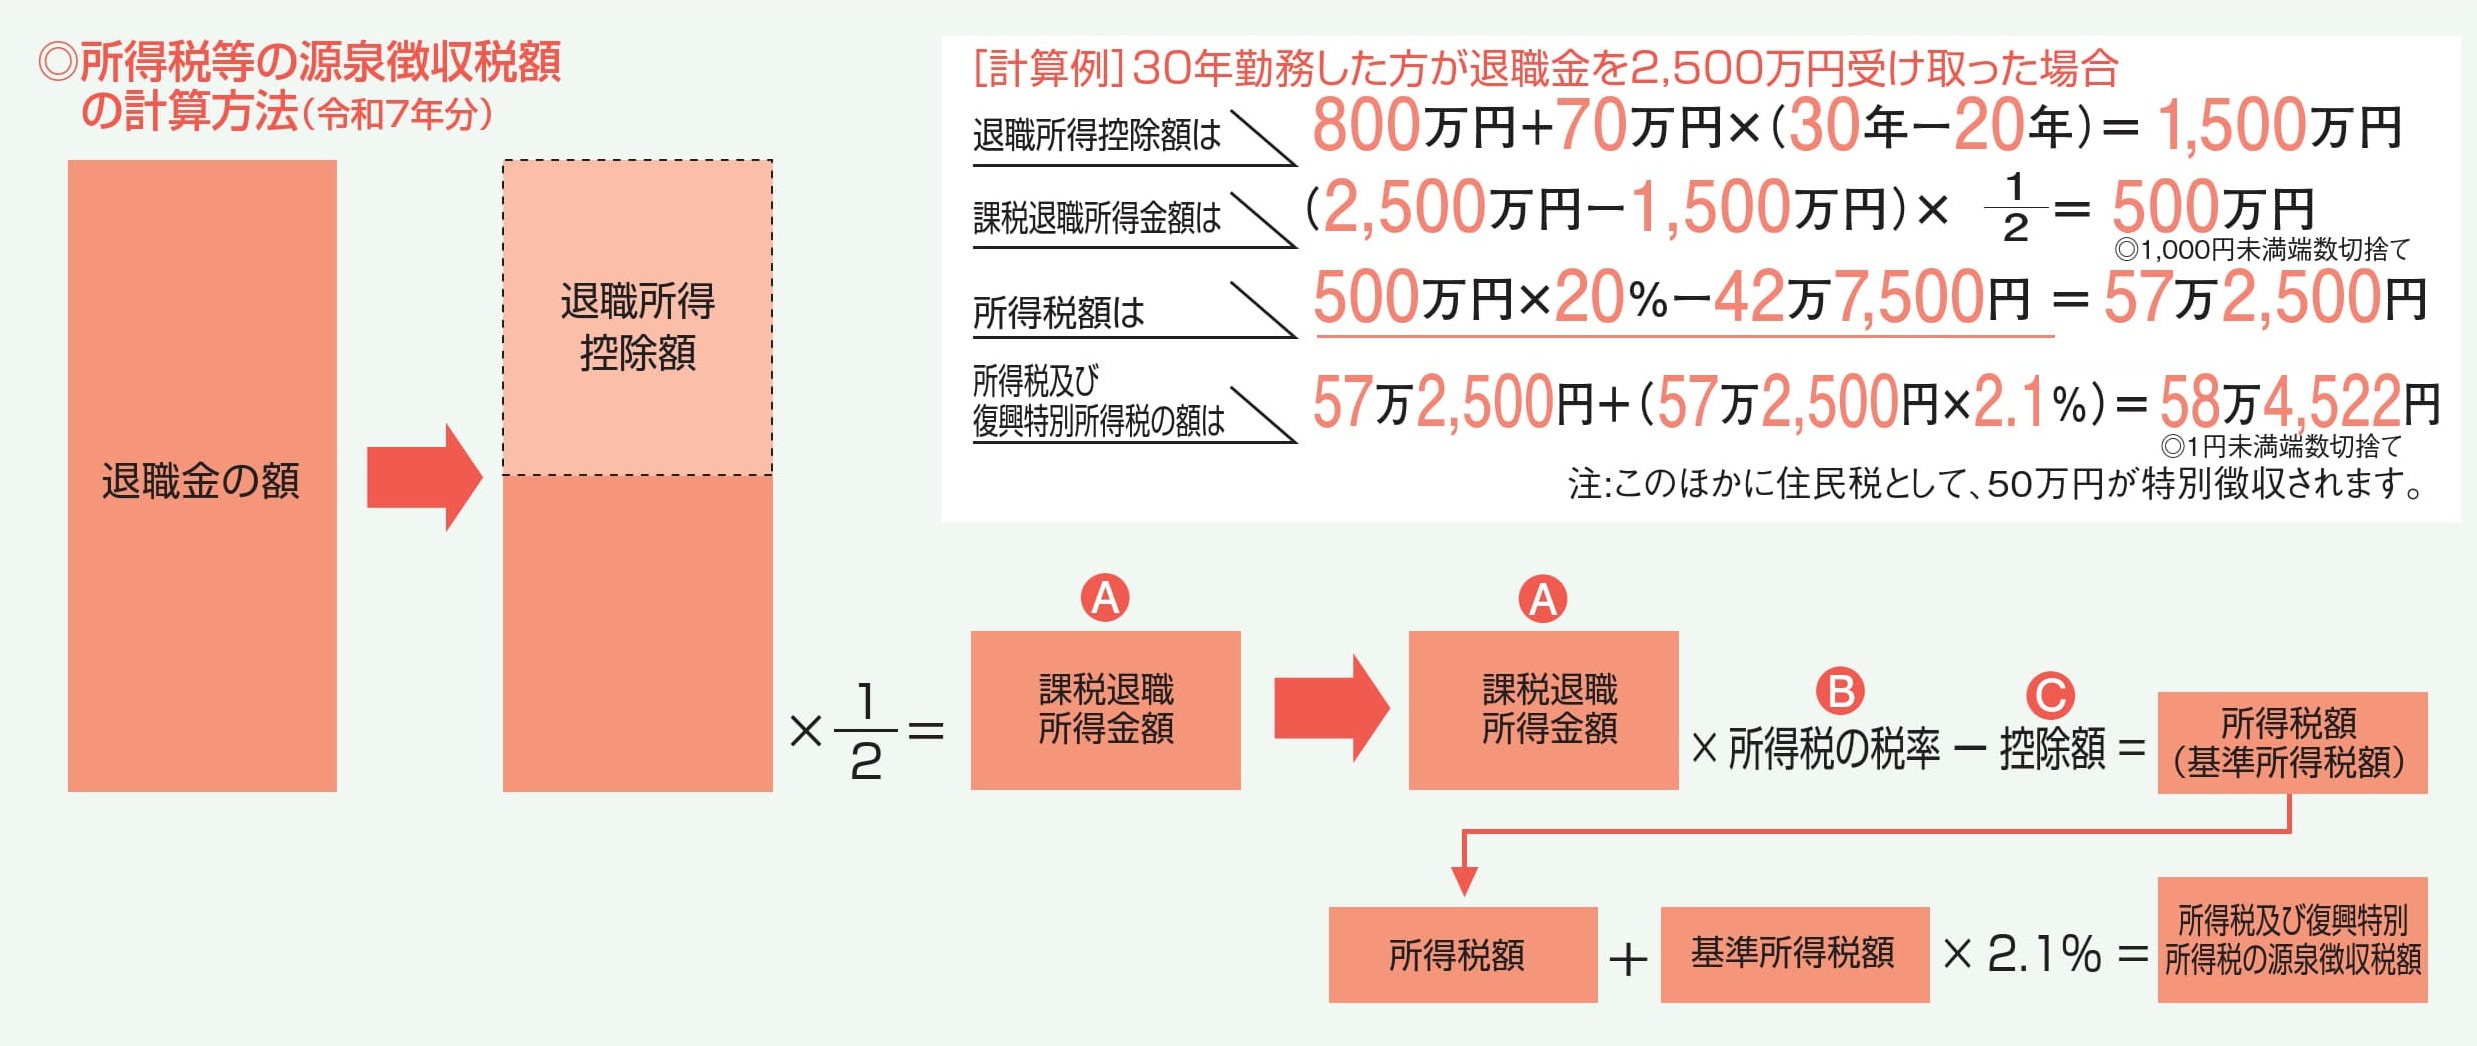
- 一時金受け取り:手厚い「退職所得控除」+「2分の1課税」+「分離課税」が適用され、健康保険料や介護保険料の算定基準には一切含まれない。
- 年金受け取り:全額が「公的年金等控除」を適用した後の「雑所得」として他の所得と合算(総合課税)される。毎年の所得税・住民税が跳ね上がるだけでなく、翌年の国民健康保険料(または後期高齢者医療保険料)および介護保険料の最高限度額まで跳ね上がるトリガーとなる。
首都圏在住の元メーカー勤務者(60代・男性)の証言によると、「額面で年利1.5%相当増えると言われて全額年金受け取りを選んだ結果、年間数十万円の国民健康保険料と介護保険料が重くのしかかり、結局手元に残るキャッシュは一時金で一括受領した同期よりも180万円近く少なくなっていた」という痛切な実態が明かされています。
【プロの結論】受給方法に向いている人・慎重になるべき人の明確な判断基準
社会保障制度と税制が緊密にリンクしている現在、退職金の受取方法は単なる利率の比較ではなく、自身の資産規模とライフスタイルに基づいた合理的な選別が求められます。
【「一時金(一括受領)」が絶対的に向いている人】 住宅ローン残債の一括繰り上げ返済を計画している人や、勤続年数が長く退職所得控除枠が1,500万〜2,000万円以上確保できる人です。また、退職直後に国民健康保険へ切り替える予定がある場合、一時金で受給しておけば社会保険料の高騰を完全に遮断できます。資金運用を自ら規律を持って行える金融リテラシーのある層には一時金が最適解となります。
【「年金形式(分割)」を慎重に検討・活用すべき人】 手元にまとまった大金があると使い込んでしまう浪費リスクを自覚している人や、公的年金(国民年金・厚生年金)の受給開始を70歳以降へ繰り下げる計画を持ち、60代前半〜半ばの生活キャッシュフローが完全に枯渇してしまう人です。ただしその場合でも、全額を年金にするのではなく「一時金で非課税枠上限まで受け取り、残りを年金にする」というハイブリッド選択が可能な規約であれば、それを選ぶのが資産防衛の鉄則です。