
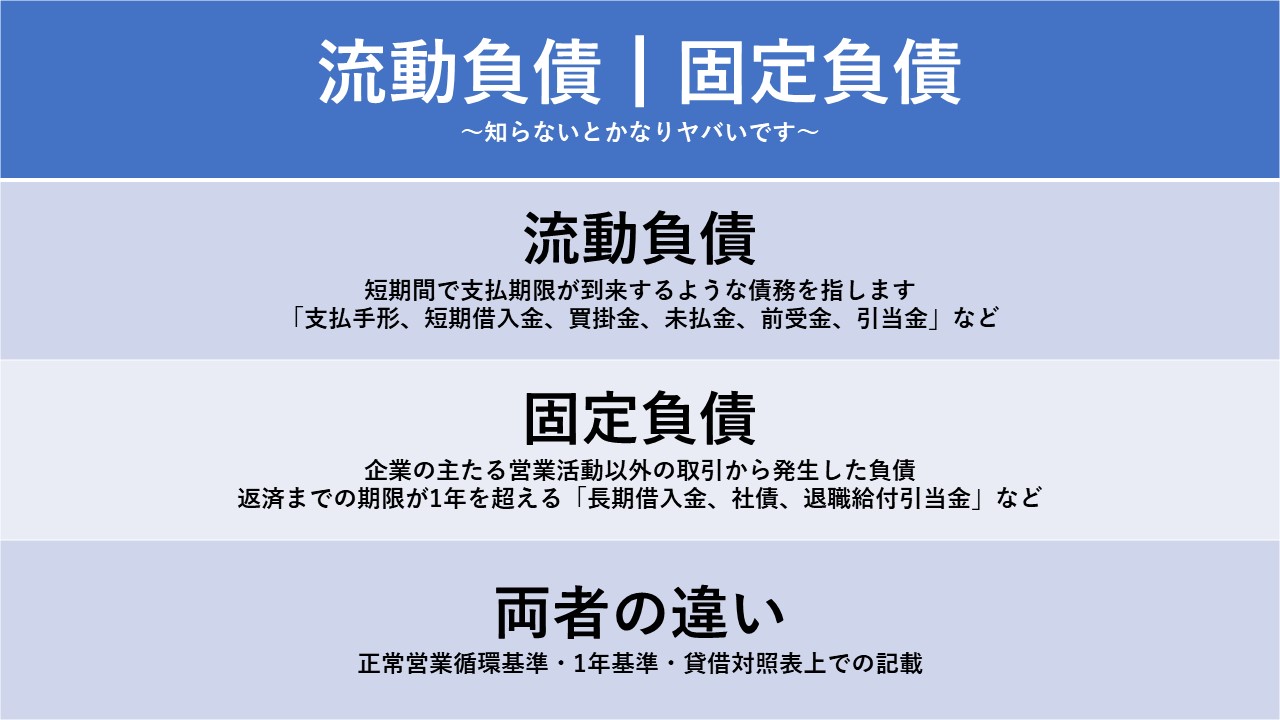
固定負債とは?流動負債との決定的な違いや倒産リスクを見抜く3つの見極め方
ネット上の簡易的な会計解説では「固定負債は返済まで余裕があるため、流動負債よりも安全である」と結論づけられる傾向があります。しかし、この解釈にはプロの現場から見れば重大な盲点が存在します。
第一の罠は「財務コベナンツ(財務制限条項)」の存在です。多くの社債発行や大口の長期借入契約には、「純資産の部を一定額以上に維持すること」「2期連続の経常赤字を出さないこと」といった特約が付加されています。万が一これらの条件に抵触した場合、期限の利益を喪失し、残存する固定負債の全額を一括返済するよう求められるリスクを孕んでいます。
第二の罠は「金利変動リスクの過小評価」です。固定負債であっても変動金利で調達している場合、ベース金利の上昇が長期にわたってキャッシュフローを削り続けます。また、固定金利であっても満期到来時の借換金利が跳ね上がれば、その後の収益構造が根本から覆されることになります。
【プロの結論】健全な成長を遂げる企業と投資を避けるべき企業の見極め基準
財務諸表を分析する際、固定負債をどのように評価すべきか。経営判断および投資判断における明確な基準を提示します。
- 高く評価できる企業(向いている構造): 固定長期適合率が80%以下に抑えられており、有利子負債の返済原資となる営業キャッシュフローが安定的に創出されている企業。調達した固定負債によって取得した設備が、借入金利を大幅に上回る投下資本利益率(ROIC)を叩き出している状態。
- 厳重に警戒すべき企業(避けるべき構造): 固定長期適合率が100%を超過している企業、および営業利益で支払利息を賄える倍率を示す「インタレスト・カバレッジ・レシオ」が1倍未満に落ち込んでいる企業。また、毎期の借換(ロールオーバー)を前提として実質的な元本返済を先送りし続けている企業は、金融引き締め局面で破綻リスクが急浮上します。



