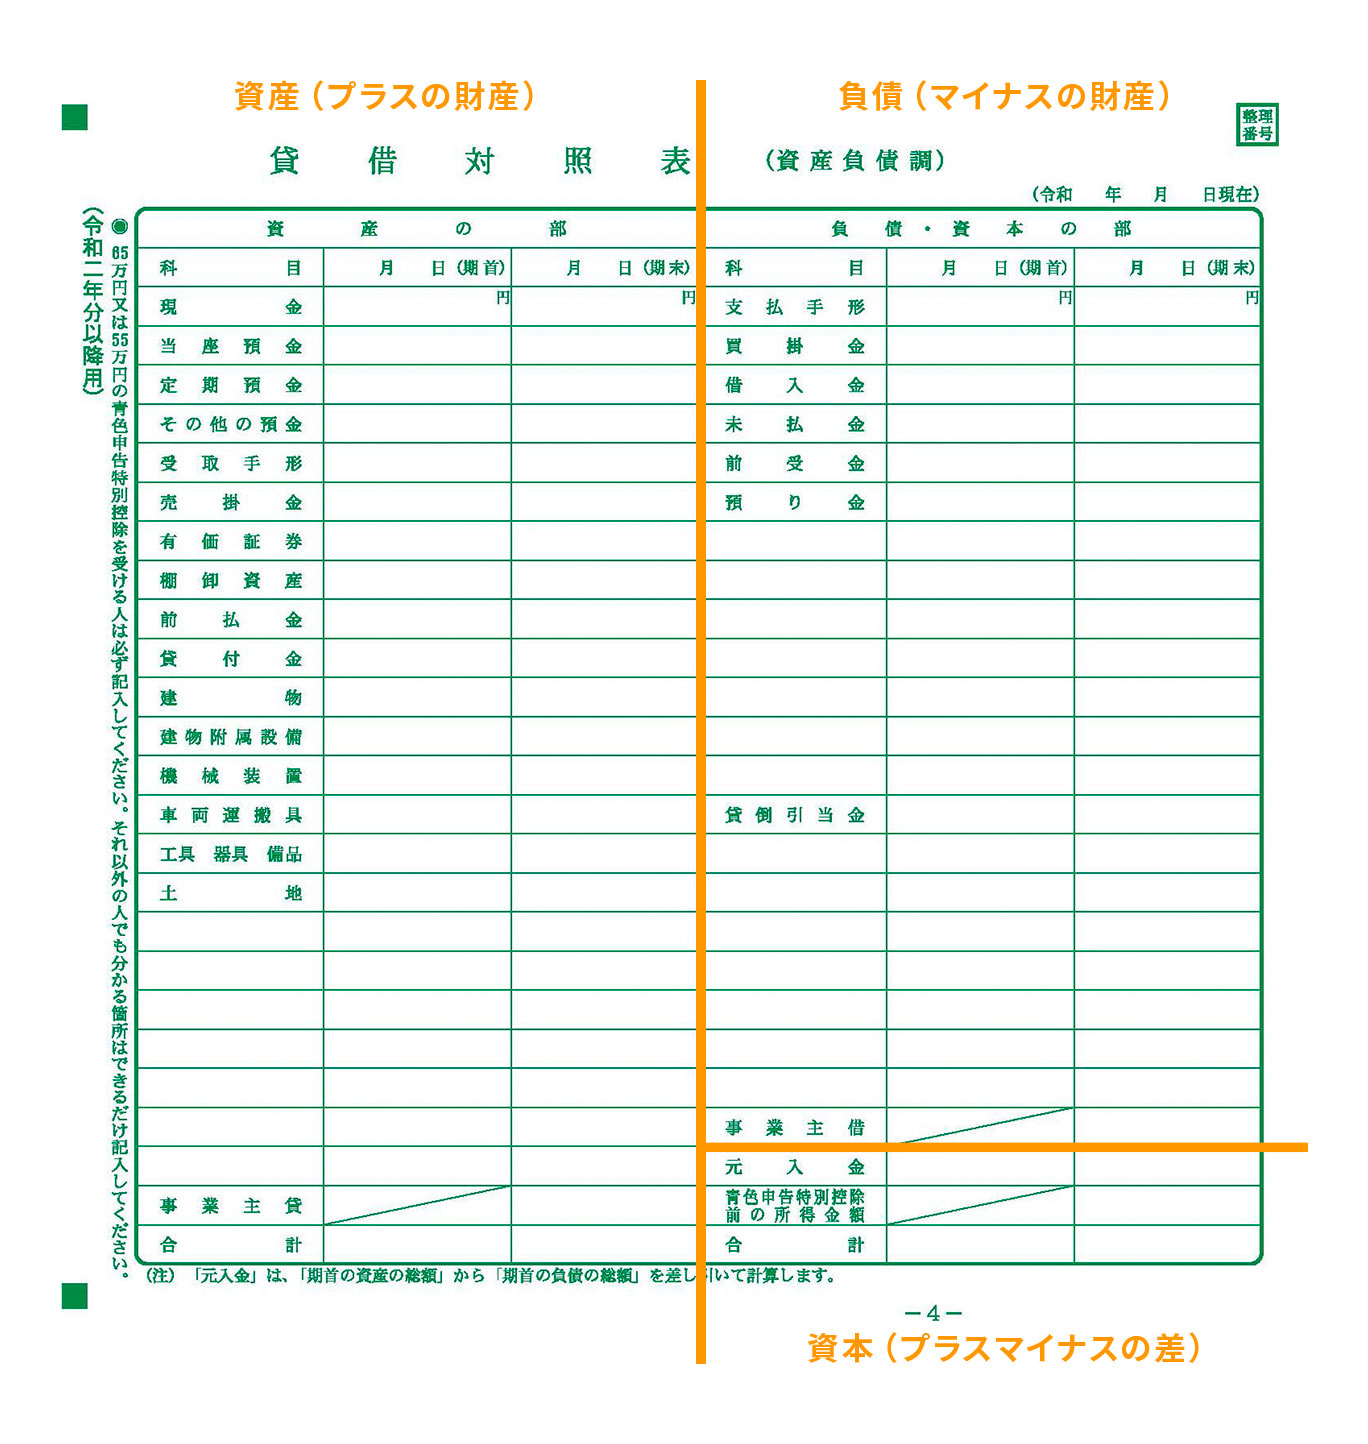
個人事業主の貸借対照表|左右合わない理由と青色65万円控除の書き方の注目されている理由を専門的かつ分かりやすくまとめました。最新トレンドを一目で把握できます。
個人事業主が確定申告を行うにあたり、最初に直面する選択肢が申告方式の決定です。税制上のメリットを最大化するためには、制度ごとの構造的差異を冷徹に把握しなければなりません。
下表は、白色申告と青色申告の各区分における記帳要件、控除額、提出書類の違いを包括的に整理した比較データです。制度ごとのハードルとリターンのバランスを正確に把握することが、適正な税務戦略の出発点となります。
項目詳細・数値データ一般的な基準・相場編集部の見解・評価白色申告特別控除額:0円
記帳方式:単式簿記(簡易記帳)
必要書類:収支内訳書、申告書B開業初期や副業、年間所得が極めて小規模な事業者が選択する傾向。記帳義務化以降、手間の割に節税メリットが皆無。事業継続なら早期の移行が推奨される。青色申告(10万円控除)特別控除額:10万円
記帳方式:単式簿記(簡易簿記)
必要書類:青色申告決算書(損益計算書のみ)家計簿感覚のお小遣い帳形式で記帳可能。貸借対照表の提出は不要。B/S作成のハードルは回避できるが、税額軽減効果は限定的。次期へのステップアップ枠。青色申告(55万円控除)特別控除額:55万円
記帳方式:複式簿記
必要書類:損益計算書 + 貸借対照表(書面提出)正規の簿記原則に従い、窓口提出や郵送で紙の申告書を提出した場合。同じ複式簿記を行いながらe-Tax非対応というだけで10万円の控除を失うため、合理性に欠ける。青色申告(65万円控除)特別控除額:65万円
記帳方式:複式簿記
必要書類:損益計算書 + 貸借対照表(e-Tax申告必須)所得税・住民税・国民健康保険料を合わせて年間十数万円単位の節税効果を生む王道ルート。個人事業主が目指すべき最適解。貸借対照表の整合性担保が最大の関門となる。
青色申告65万円控除の要件をクリアするには、単に会計帳簿をつけるだけでは不十分です。国税庁が定める基準によれば、不動産所得または事業所得を生ずべき事業を営み、取引を正規の簿記の原則(複式簿記)によって記録し、確定申告期限内に貸借対照表と損益計算書を添付して、電子申告(e-Tax)を行う必要があります。2026年現在の税務行政では、マイナンバーカードを用いたスマホ申告やPC連携が標準化されており、書面提出による55万円への減額措置を回避することは実務上、必須のリテラシーといえます。

佐々木 一輝
ビジネス戦略アナリスト
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。