分離課税とは?総合課税との違いや株式・不動産の得する税率を徹底解説
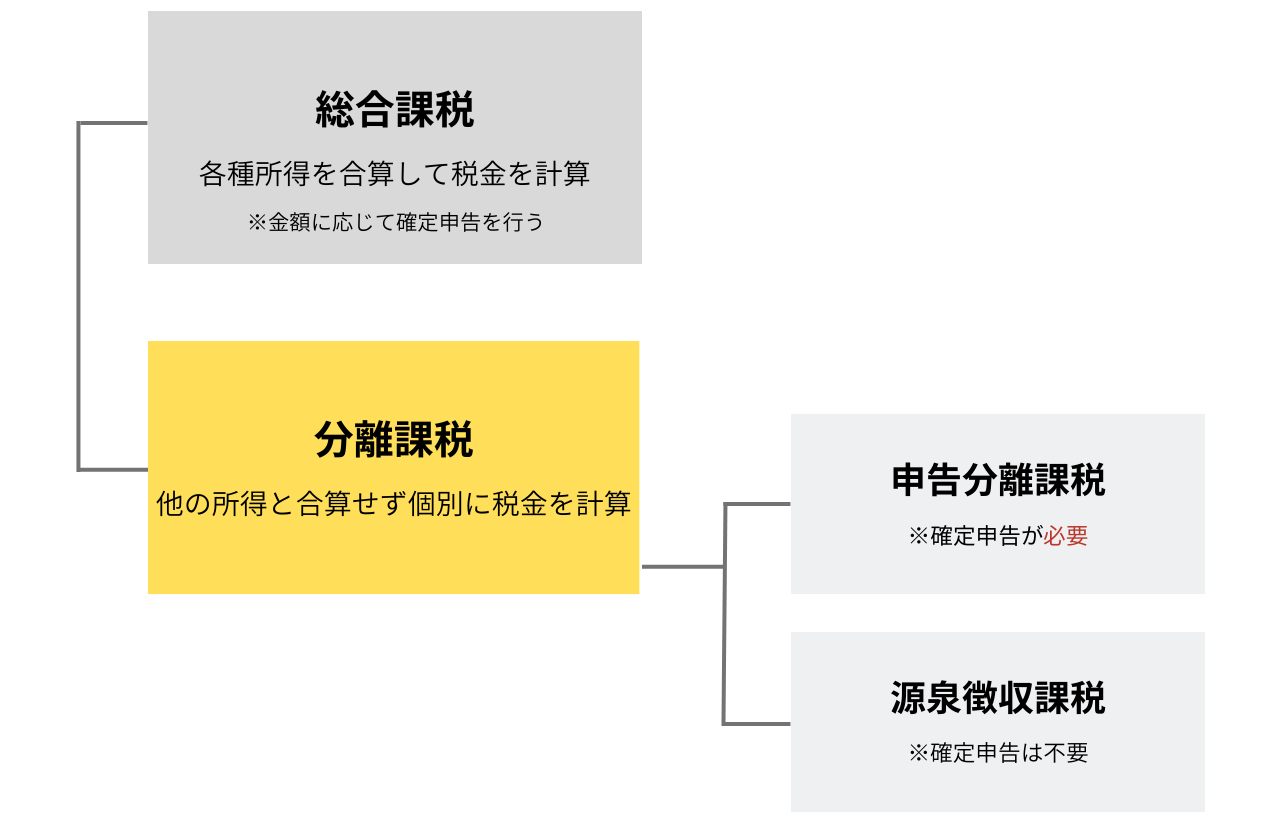
長年勤めた会社から受け取る退職金は、老後の生活資金を保護する目的から、極めて優遇された退職所得(分離課税)として扱われます。
退職所得の計算方法は以下の通りです。
退職所得の金額 =(退職金の総額 - 退職所得控除額)× 1/2
退職所得控除額は、勤続年数20年までは「1年につき40万円」、20年を超える部分は「1年につき70万円」が控除されます。控除後の金額をさらに半分(1/2)にしてから他の所得と合算せず個別に課税するため、税負担は大幅に軽減されます(※役員等で勤続5年以下の短期退職手当などは1/2計算の対象外となる特例あり)。
一方、現在注目を集めているのが暗号資産(仮想通貨)の税制動向です。現状、暗号資産の売却益や利得は「雑所得(総合課税)」に区分され、最大55%の高税率が課されています。しかし、Web3産業の育成や市場健全化の観点から、株式やFXと同様に「申告分離課税20%」への移行を求める税制改正の議論が活発化しており、今後の法改正ニュースから目が離せません。